OPENING BELL ・ 2026.09.24
米金利5.1%台でも夜間先物840円高、半導体主導で高寄りか
日経平均の見通し
3 POINTS
まず、ここだけ押さえる
- 01
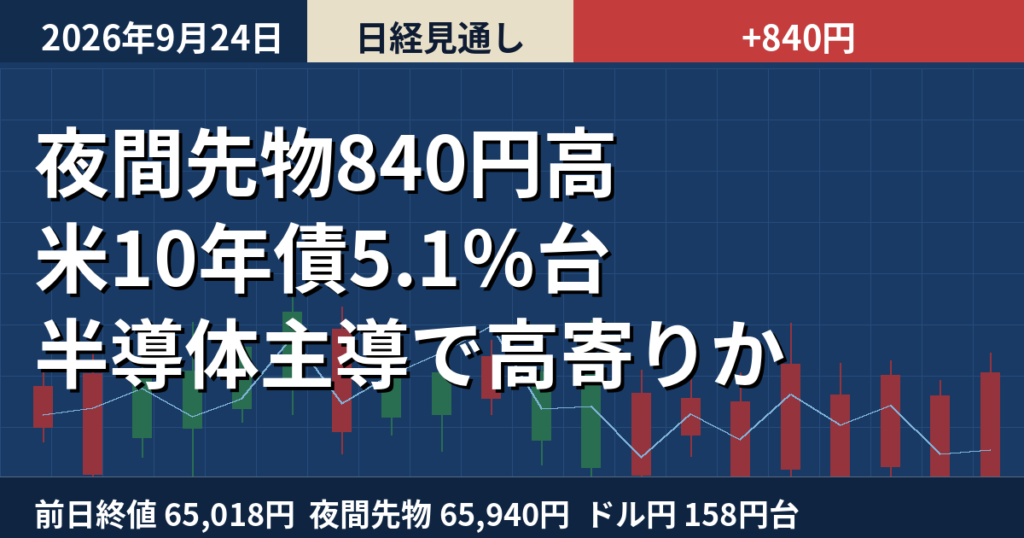
夜間先物は65,940円。前日比は+840円です。
- 02
気がかりは、その連休の最終盤に米国の10年物国債の利回りが5.1%台まで上がったことです。
- 03
2026年9月24日の東京株式市場は、大きく買いが先行して始まりそうです。
数字だけを、先に確認
01
市場の見通し
2026年9月24日の東京株式市場は、大きく買いが先行して始まりそうです。大阪取引所の夜間取引で日経平均先物12月限は、18日の日中清算値比840円高の6万5940円で取引を終えました。シカゴ日経平均先物の円建て清算値も大阪の日中比825円高の6万5925円、ドル建ては6万5990円です。現物の日経平均株価は18日の6万5018円95銭で止まったまま5日間の休みに入りましたので、先物はそこから900円あまり上で朝を迎えたことになります。連休中の祝日取引では一時6万7140円まで買われる場面もありました。米国市場でナスダック総合指数が約3カ月半ぶりに史上最高値を更新したことを、東京市場はきょう初めて値段に織り込みます。本日の想定レンジは6万5000円から6万7000円とみています。
気がかりは、その連休の最終盤に米国の10年物国債の利回りが5.1%台まで上がったことです。23日に発表された9月の米購買担当者景気指数が製造業57.0、サービス業58.7といずれも市場予想を上回り、総合は58.4と2021年7月以来の高水準になりました。これを受けて債券売りが強まり、利回りは一時5.13%と2007年7月以来およそ19年ぶりの高さをつけています。ドル円は22日終値の157円39銭から23日終値158円32銭へ上げ、この間に93銭の円安が進みました。高値は158円40銭で、18日のニューヨーク時間に日銀のレートチェックがあったとの観測が伝わった水準を上回っています。輸出企業の採算という点では追い風ですが、本邦勢が連休から戻る本日以降は、政府・日銀による市場介入への警戒が強まりやすい水準でもあります。ユーロ円は180円21銭とほぼ横ばいで、円安はドルに対してだけ進んだ形です。
02
ダウ352ドル安、米PMI58.4が呼んだ長期金利5.1%台
23日の米国市場で、ダウ工業株30種平均は前営業日比352ドル10セント安の5万1511ドル59セントと続落しました。S&P500は58.61ポイント安の7706.03、ナスダック総合指数は308.24ポイント安の2万6936.04で、ナスダックは5営業日ぶりの下落です。売りのきっかけは、強すぎた景気指標でした。9月の購買担当者景気指数は製造業が前月の53.9から57.0へ上がり、市場予想の53.7を大きく上回っています。サービス業も56.5から58.7へと伸び、新規受注と雇用の両方が増えました。さらにFRBのバー理事が同日の講演で、物価の安定を達成するには追加的な政策調整が必要になる可能性が高いと述べ、利上げに前向きな考えを示しています。10年物国債の利回りは0.154%上昇の5.112%、5年債の利回りは20年ぶりに5%台へ乗せました。金利の上昇はそのまま株式の重荷となり、WTI先物が1ドル64セント高の1バレル92ドル16セントと反発したことも、物価の上振れ懸念を残しています。
注意したいのは、下げの中身が半導体に及んでいる点です。SOX指数は7営業日ぶりに下落し、ブロードコムやマイクロン・テクノロジーが売られました。連休中の4営業日で東京市場の買い材料になっていたのは、まさにこの半導体の上昇でしたから、東京がそれを織り込む日に米国側は一度逆を向いたことになります。個別ではマイクロソフトとメタ・プラットフォームズが堅調を保つ一方、アルファベットが下値を探り、ダウ構成銘柄ではマクドナルドやホーム・デポ、アマゾン・ドット・コムが軟調でした。金利上昇に弱い内需と消費関連が売られ、一部の大型テックだけが残るという並びです。VIX指数は0.97ポイント上昇の15.18ですが、日中に14.12まで下げてからの切り返しで、25日移動平均線の15.58には届いていません。恐怖が広がったというより、上げの速かった分を利益確定した1日とみるのが実態に近そうです。東京市場では、寄り付きの買い一巡後にこの米国側の温度差が効いてくる可能性があります。
03
本日の投資戦略
5日ぶりに開く東京市場が最初に消化するのは、休んでいた4営業日ぶんの海外の材料です。国内の日程は8月の食品スーパー売上高と主要コンビニエンスストア売上高だけで、指数を動かす力はありません。海外では17時にドイツの9月Ifo景況感指数、21時30分に米国の新規失業保険申請件数と4〜6月期経常収支、23時に8月の新築住宅販売件数が控え、あす未明2時には440億ドルの米7年債入札があります。入札は本日の値動きには間に合いませんが、22日の2年債、23日の5年債に続く3本目で、ここが弱ければ長期金利の上昇に拍車がかかります。そしてワシントンでは米中首脳会談が開かれます。ベッセント米財務長官は24日朝、米中の貿易休戦を来年1月10日まで延長すると明らかにしました。通商面の不安が当面遠のく一方、会談ではイラン情勢も議題になるとみられており、こちらは原油を通じて金利に跳ね返る筋道です。韓国市場が休場で、半導体株の値動きを測る参考材料がひとつ欠ける点も頭に入れておきたいところです。
ソフトバンクグループのADRは、23日の米国市場で円換算6701円と、18日の東証終値を386円、率にして6.11%上回りました。連休中に米国側でついた差としては、主要銘柄のなかで最も大きい部類です。同社を巡っては、外貨建て社債でおよそ1兆7000億円を調達する方針が伝わっており、AI関連の投資を支える資金繰りの話として受け止められています。同じADRの一覧を見ると、三菱商事が144円高の5091円、村田製作所が186円高の7949円、日立製作所が124円高の5648円と、AIのデータセンター需要につながる銘柄が軒並み東証終値を上回りました。反対にトヨタ自動車は11円安の3014円、ソニーグループは23円安の3674円、三菱UFJフィナンシャル・グループは7円安の3613円です。ドル円が158円台まで円安に振れたにもかかわらず自動車と銀行が置いていかれているのは、米国の金利上昇を景気の強さではなく、来年の利上げ負担として見ている投資家が一定数いることの裏返しでしょう。本日の寄り付きで指数を押し上げるのはこの上位数銘柄に偏る公算が大きく、日経平均の上げ幅ほどには東証プライムの値上がり銘柄数が増えない展開も想定しておくべきです。
寄り付きの気配値が固まる8時20分過ぎに決めておきたいのは、買う値段ではなく売る値段のほうです。上値のめどは75日移動平均線の6万6560円で、連休中の祝日取引ではここを一時上抜けたものの、一目均衡表の雲上限6万7040円に抑えられて戻ってきました。ボリンジャーバンドの+1σは6万6290円、+2σは6万7340円で、バンドが収斂しているぶん方向が出れば速くなります。下は25日移動平均線の6万5240円が最初の支えで、その下は雲下限の6万5760円ではなく心理的な節目の6万5000円まで意識が飛びます。NT倍率は18日の先物中心限月で15.94倍と、抵抗線とされる25日移動平均線の16.01倍に迫っており、半導体主導で始まる本日はさらに上へ開きやすい並びです。押し目を待つなら6万5240円を割り込まずに戻す動きを確かめてからで間に合います。本日の上値を決めるのは日本株そのものの材料ではなく米国の金利ですから、今夜21時50分のハマック・クリーブランド連銀総裁の講演を前に10年物国債の利回りが5.1%台から下がるかどうかを見たうえで、あすへの持ち越しを決めます。
- 1
5日ぶりに開く東京市場が最初に消化するのは、休んでいた4営業日ぶんの海外の材料です。
- 2
ソフトバンクグループのADRは、23日の米国市場で円換算6701円と、18日の東証終値を386円、率にして6.11%上回りました。
- 3
寄り付きの気配値が固まる8時20分過ぎに決めておきたいのは、買う値段ではなく売る値段のほうです。
本記事は投資判断の参考となる情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資に関する最終的な判断はご自身の責任でお願いいたします。
TBL AI INVESTMENT COMMUNITY
分析を、毎日の判断につなげる。
日経225、米国個別株オプション、先物デイトレとAI分析ツールを体系的に学べます。
ジョンの毎日相場解説で、
“勝てる投資家”へ。
- 250本超の動画で株式投資を基礎から上級まで体系的に習得
- 日経225先物のリアルタイムデイトレを週1回・ジョンが直接指導
- ChatGPT・NotebookLMを使ったAI銘柄分析を実践で学べる
主宰・ジョン シュウギョウ | TBL AI投資コミュニティ