今週の3行まとめ
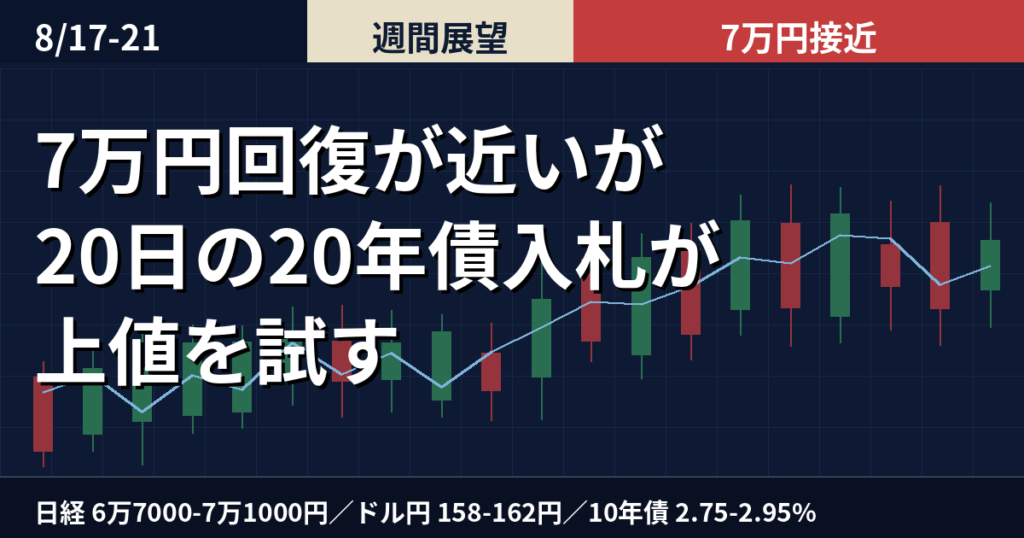
- 日経平均の想定レンジは6万7000~7万1000円。7万円の回復をうかがう高値圏の推移とみます。
- 材料が集まるのは20日(木)です。20年国債入札、米FOMC議事要旨、ウォルマート決算が重なります。
- すでに持っている分は動かさず、買い増しだけを20日の通過まで待つ方針です。
今週の焦点
前週の相場を動かしたのは米国の物価でした。12日発表の7月の米消費者物価指数(CPI)は前年同月比3.4%と6月の3.5%から鈍化し、食品とエネルギーを除いたコアも2.5%へ低下しました。13日の7月の卸売物価指数(PPI)は4.7%で、6月の5.5%から大きく落ちました。米連邦準備理事会(FRB)が利上げを再開するという警戒が後退し、日経平均株価は前週末比3107円09銭高の6万8713円80銭で週を終えました。東証株価指数(TOPIX)は8営業日続けて上昇し、週間の終値ベースで2週続けて最高値を更新しています。
今週、材料が集まるのは20日(木)です。日本時間の早朝に7月の米連邦公開市場委員会(FOMC)の議事要旨が公表され、東京では20年国債の入札と7月の貿易統計があり、夜には米ウォルマートの決算が控えます。金融政策の記録、国内の金利、米国の個人消費が同じ日に並びます。加えて26日に米エヌビディアの決算、月末に経済シンポジウムのジャクソンホール会議が控えており、機関投資家が今週のうちに大きく傾ける理由は乏しい。値動きが出るのは20日で、ほかの日は薄い商いになりやすい。
日本株:7万円回復をうかがう高値圏、想定レンジは6万7000~7万1000円
想定レンジは6万7000~7万1000円とみます。前週は14日に一時6万9608円24銭まで上げ、7月上旬以来の7万円台が視野に入りました。8月10日に25日移動平均線と75日移動平均線をともに上回っており、この2本が集まる水準が下限の目安です。上限は6月22日の史上最高値7万2831円の手前にあたります。7月29日の安値6万0448円から3週で1万円近く戻したあとなので、上値では利益確定の売りが出ます。
戻りを支えているのは業績と需給です。2027年3月期第1四半期の決算が出そろい、計画を上回った企業が目立ちました。8月13日時点の1株当たり利益(EPS)予想は3892円、株価収益率(PER)は17.55倍で、最高値をつけた6月22日の18.85倍には距離があります。裁定取引に伴う現物株の買い残高は8月7日時点で2兆2367億円と、2月末の3兆8683億円から減った状態が続きます。買い戻しの余地が残っているという意味です。
上げているのがAI・半導体だけではない点も押さえておきたい。TOPIXが一時4200台と初の水準に乗せたのは、買われていなかった内需や消費関連にも資金が回ったためです。数銘柄で押し上げる形とは違います。今週は国内の決算が一巡し、この広がりが続くかが値動きを決めます。
米国株:小売決算が消費を試す、NYダウは5万3000~5万5000ドル
NYダウで5万3000~5万5000ドルを想定します。14日は前日比107ドル58セント安の5万3732ドル41セント、S&P500種は13.23ポイント安の7785.76、ナスダック総合指数は73.87ポイント安の2万6729.16で引けました。米10年債利回りは前日比0.054%高い4.693%です。前日にS&P500種が最高値を更新した反動で、3指数はそろって小幅安です。VIXは14.25と2026年の低い水準に戻りました。下限は7月末の5万2485ドルから切り上がった押し目、上限は最高値圏を抜けた先です。
今週の焦点は個人消費です。18日にホーム・デポ、19日にターゲットとロウズ、20日にウォルマートと小売大手の決算が並びます。物価の伸びが鈍る一方で7月の小売売上高は減少しており、消費が持ちこたえているかを企業の数字で確かめる週です。年末に向けて消費が堅調という示唆が出れば支えになり、逆なら景気減速の懸念が前に出ます。
為替:160円の節目を意識、ドル円は158~162円
ドル円は158~162円を想定します。14日は159円台前半で推移しました。日米の金利差に着目したドル買いが下値を支え、日銀の早期利上げ観測が上値を抑える形です。下限は200日移動平均線が通る158円台、上限は7月末に日米が協調介入した水準の手前にあたります。
上値を決めるのは介入への警戒です。160円は心理的な節目として意識されており、近づくほど再び協調介入が入るという見方が強まります。160円を大きく超えて円安が進む展開は考えにくい。円高の余地も限られます。日銀が9月か10月に利上げするという見方はすでに相場に入っており、新たな円買い材料になりにくい。中東情勢でエネルギー輸送が滞れば日本の貿易赤字が広がるという思惑もドルを支えます。20日の貿易統計で確かめられます。
長期金利:入札が上値を試す、新発10年債は2.75~2.95%
国内の長期金利は2.75~2.95%を想定します。新発10年物国債の利回りは14日に2.848%で、8月4日につけた2.855%に迫っています。上限は3%の手前、下限は8月上旬の水準。日銀が9月の会合で利上げするという見方は、市場で8割程度織り込まれています。
今週は入札が2本あります。18日の5年国債と20日の20年国債です。9月の利上げを警戒する投資家は応札を手控えやすく、需給が緩めば金利は上を試します。ただし一方的な上昇にもなりにくい。米国の物価指標が鈍化し、米長期金利の上昇が一服しているためです。21日の全国消費者物価指数も9月の判断に効きます。
原油・金:原油は中東次第で一段高、金は上値が重い
原油は上を試します。WTI先物の14日終値は前日比1.15ドル高の1バレル82.40ドル。ホルムズ海峡の通航管理をめぐる米国とイランの対立は解けていない。ベッセント米財務長官は13日、イランにこれまでにない措置を講じる考えを示し、17日の週に追加発表をすると述べました。開放が遠のけば90ドルが視野に入る。
金は上値が重い。14日のニューヨーク金先物は前日比16.9ドル高の1トロイオンス4437.3ドル。12日に一時4500ドル台と2カ月ぶりの高値をつけましたが、利上げ観測の後退を織り込んだあとで伸びません。原油高がインフレ懸念を呼び戻せば米国債の利回りが上がり、金利を生まない金には逆風です。
今週の主なスケジュール
8月17日(月):4~6月期の実質GDP1次速報(市場予想は前期比年率で2%台のプラス成長)、6月第3次産業活動指数、中国の7月小売売上高・工業生産、米8月NY連銀製造業景況指数、米8月NAHB住宅市場指数
8月18日(火):5年国債入札、米7月鉱工業生産・住宅着工件数、米ホーム・デポ決算
8月19日(水):6月機械受注、1年物国庫短期証券入札、米ターゲット決算、米ロウズ決算
8月20日(木):20年国債入札、7月貿易統計、米FOMC議事要旨(7月28・29日開催分)、米8月フィラデルフィア連銀製造業景況指数、米ウォルマート決算
8月21日(金):7月全国消費者物価指数(日銀の9月の判断を左右する)
今週の投資戦略
1つ目は、買い増しを20日(木)の通過まで待つことです。17日から19日までは国内の指標が中心で、指数を大きく動かす材料に欠けます。この3日間で増やした分は、20日に並ぶ材料の結果をそのまま受けることになります。すでに持っている分を減らす必要はありません。待つのは新しく増やす分だけです。
2つ目は、買う対象をAI・半導体の外に広げることです。前週にTOPIXが最高値を更新したのは、内需や消費関連にも資金が回ったからでした。半導体だけを見ていると、この変化を取り逃します。第1四半期の決算で通期計画を引き上げた銘柄、値上げが数字で通っている内需企業を候補に入れてください。決算前の期待だけで買われて実績が伴っていない銘柄は、ここで外します。
3つ目は、金利が上がっても持ちこたえる中身かどうかを点検することです。今週は入札が2本あり、長期金利は上を試します。借り入れの多い企業や、配当利回りだけを理由に買った銘柄は、金利が上がる局面で売られやすい。保有銘柄を、業績の裏付けで買ったものと利回りで買ったものに分けておいてください。分けてあれば、金利が動いたときにどれから外すかを迷わずに済みます。
最後に、判断は数字で決めておきます。日経平均が6万7000円を終値で割り込んだら、その時点で買い持ちを減らす。この水準の上にあるあいだは、20日に並ぶ材料を確かめてから動いても間に合います。
(本記事は投資判断の参考となる情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資に関する最終的な判断はご自身の責任でお願いいたします。)
ジョンの毎日相場解説で、
“勝てる投資家”へ。
- 250本超の動画で株式投資を基礎から上級まで体系的に習得
- 日経225先物のリアルタイムデイトレを週1回・ジョンが直接指導
- ChatGPT・NotebookLMを使ったAI銘柄分析を実践で学べる
主宰・ジョン シュウギョウ | TBL AI投資コミュニティ