WEEKLY OUTLOOK ・ 2026.10.04
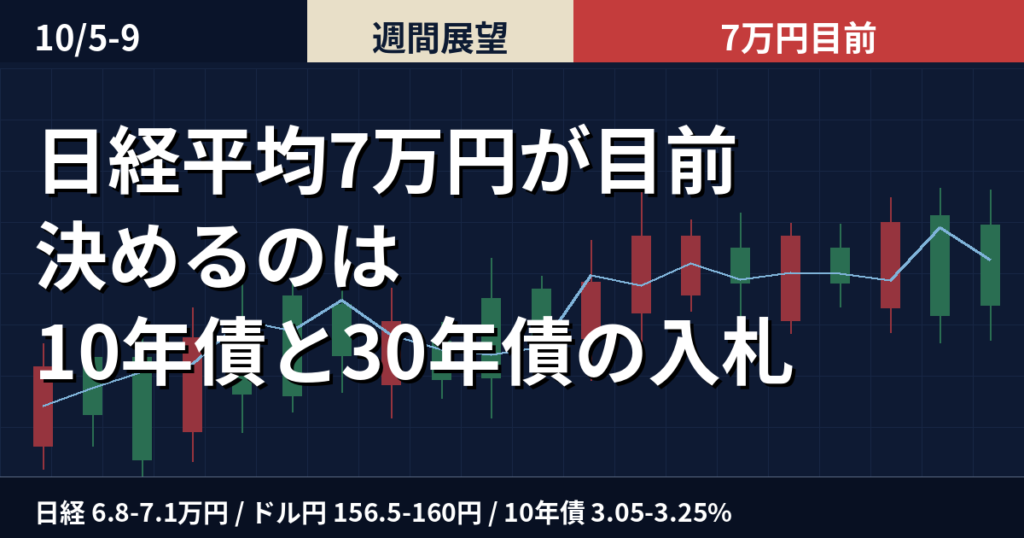
日経平均7万円が目前、決めるのは10年債と30年債の入札
週間金融市場展望と投資戦略
3 POINTS
まず、ここだけ押さえる
- 01
日経平均の想定レンジは6万8000~7万1000円。先物が7万円に先回りした形で週に入ります。
- 02
値動きが集中するのは10月8日(木)。30年債入札とFOMC議事要旨を同じ日に受け取ります。
- 03
注目は半導体関連・非鉄金属・銀行、注意は石油石炭・鉱業・不動産です。
数字だけを、先に確認
KEY LEVELS
判断に使う水準
この記事の目次
01
今週の焦点
前週の日経平均株価は前週末比1945円26銭高の6万8309円46銭で引けました。週の安値は配当落ち日の9月29日につけた6万4699円49銭、高値は10月1日の6万8995円30銭です。最終日は647円26銭安と反落しましたが、2日の夜間取引で先物は6万9760円、シカゴ市場では6万9910円まで上げました。現物の終値との開きは1600円で、月曜は7万円に接した水準から始まります。
きっかけは9月の米雇用統計です。非農業部門の就業者数は前月比2万9000人増と市場予想の8万~9万人増を下回り、7月と8月分も下方修正です。10月27・28日の米連邦公開市場委員会での利上げ予想は2割まで下がりました。ただ年内に1回以上の利上げを見込む確率は8割を超え、米10年債利回りは雇用統計後に5.15%まで下げたあと5.29%台まで切り返しています。金利が下がらないまま株だけが上げた週でした。今週の勝負は需給ではなく供給で、日米ともに6日から8日に10年債と30年債を出します。
02
日本株:7万円に先物が先回り、想定レンジは6万8000~7万1000円
想定レンジは6万8000~7万1000円とみます。上限は7万円の大台を上抜けた先で、6月22日の年初来高値7万2831円73銭まではまだ距離があります。下限は2日の安値6万8132円16銭の下で、ここを終値で割るなら5日移動平均線6万7075円まで先物の上げを吐き出します。
買われているのは1本の柱です。2日はアドバンテストが指数を220円押し上げ、フジクラ、キオクシアホールディングス、レーザーテックにも買いが続きました。一方でソフトバンクグループが316円、東京エレクトロンが242円と大きく引き下げており、同じ半導体のなかで資金が入れ替わっています。指数が上を向いても中身は入れ替え戦で、半導体なら何でも上がる相場ではありません。
国内の材料は政治と需給です。5日に臨時国会が召集され、衆院本会議で高市首相が所信表明演説を行います。食料品の消費減税法案が焦点で、積極財政と受け取られれば国債利回りが一段上がる余地があります。半導体主力の決算は10月下旬からで今週はなく、8日のファーストリテイリングと9日の安川電機が国内の数字の軸です。中国本土は7日まで休場、韓国は5日と9日が休場です。
03
米国株:ナスダックだけ高値、NYダウは5万0000~5万2500ドル
NYダウで5万0000~5万2500ドルを想定します。2日は前日比250ドル40セント高の5万1176ドル96セント、S&P500種は56.27ポイント高の7722.72、ナスダック総合指数は319.26ポイント高の2万7190.86で引けました。米10年債利回りは0.032%高い5.275%です。上限は2日の高値5万1382ドル88セントの上、下限は5万ドルの大台です。
3指数の中身は揃っていません。ナスダックは2日の高値2万7353.67が52週高値、エヌビディアも5月以来の高値です。対してNYダウは52週高値から7%近く低い位置にあります。5%台の金利に耐えられるのはAI投資で利益が伸びる銘柄だけ、という選別です。7日公表のFOMC議事要旨は9月会合分で、3年ぶりの0.25%利上げは全会一致、18人のうち4人が10月と12月の連続利上げを見込んでいました。議事要旨が4人寄りに読めれば、ナスダック主導の構図が崩れます。
04
為替:160円の手前で攻防、ドル円は156円50銭~160円00銭
想定は156円50銭~160円00銭です。2日のドル円は高値158円21銭、安値156円93銭、終値157円83銭でした。雇用統計で156円台後半まで円高に振れたあと、米金利の反発とともに戻り高値圏で週の取引を終えています。下限は2日の安値を割った先、上限は160円の節目です。
円の下を支えているのは介入警戒だけです。前週は高市首相、片山財務相、三村財務官に加えてベッセント米財務長官からも円の過小評価への懸念が示され、160円の手前で上値が重くなりました。一方で米国の次の利上げの本線は12月、日銀も早くて12月とみられており、金利差が縮まる日程は今週にありません。口先介入は値幅を作りますが方向は変えないので、下げたところに買いが入る形が続いています。転換の合図は介入ではなく、その後の戻りの浅さです。
05
長期金利:6日と8日の入札が試す、新発10年債は3.05~3.25%
想定は3.05~3.25%です。2日の新発10年物国債利回りは3.090%、20年債は3.941%で4%が目前です。下限は前週終値のわずか下で、3%の大台が支えになります。上限は20年債が4%に乗るかどうかで決まります。
供給は6日の10年利付国債2兆6000億円程度と、8日の30年利付国債6000億円程度です。米国も3年債から30年債まで総額1190億ドルを出し、日米の30年債入札が8日に重なります。超長期の需要が細れば金利は日米同時に上がり、株の割高感に直結します。5日の所信表明で財政拡張が意識されていれば、6日の入札がその最初の採点になります。
06
原油・金:G7が1億バレル放出、金は4162ドルへ反落
WTI原油先物11月限の2日の清算値は前日比1.76ドル安の1バレル91.11ドルでした。主要7カ国が国際エネルギー機関を通じ、軽油を中心に石油備蓄から1億バレルを放出すると決めたことが効きました。日中は88.06ドルまで下げたあと切り返しており、イエメンでサウジアラビアとフーシ派の交戦が続く間は下げも続きません。
金12月限は40ドル安の1トロイオンス4162ドル30セントと反落しました。雇用統計の直後は上げ幅を広げましたが、米長期金利の反発とドルの底堅さに押されました。原油が下がればインフレ要因が1つ外れ、金の上値も重くなります。5%台の金利が続く間は、金を持たない機会損失も小さくなります。
07
今週の主なスケジュール
10月5日(月):臨時国会召集、衆院本会議で高市首相の所信表明演説、9月サービス業PMI、米9月ISM非製造業景況指数、中国・韓国市場休場
10月6日(火):10年利付国債入札(2兆6000億円程度)、植田日銀総裁・片山財務相が全国証券大会で挨拶、米3年債入札(580億ドル)
10月7日(水):TOPIX新規採用銘柄の発表、8月実質賃金、米10年債入札(390億ドル)、米FOMC議事要旨(9月15・16日会合分、日本時間8日未明)
10月8日(木):30年利付国債入札(6000億円程度)、日銀支店長会議・さくらリポート、ファーストリテイリング決算、米30年債入札(220億ドル)
10月9日(金):安川電機決算、米10月ミシガン大学消費者マインド指数速報値、韓国市場休場
08
今週の投資戦略
1つ目は、半導体関連、非鉄金属、銀行の3業種に注目することです。半導体関連はアドバンテストとレーザーテックです。2日はアドバンテスト1銘柄で日経平均を220円押し上げました。米長期金利が5%台でも、AI投資で利益が伸びる銘柄には買いが続いています。非鉄金属はフジクラです。2日は業種全体が2.99%高と上昇率の首位で、フジクラはAIデータセンター需要への期待から指数への寄与度の上位に入りました。業種の上げには原油高も効いたため、注目はAI需要で買われたフジクラに絞ります。銀行は三菱UFJフィナンシャル・グループと三井住友フィナンシャルグループです。日銀の追加利上げ観測が強まった2日に、銀行業は1.40%安と逆行しました。戻りが入るかどうかが今週の見どころです。月曜の寄り付きは先物の上げで値動きが荒れやすいので、寄り値からの動きを見ます。
2つ目は、石油石炭、鉱業、不動産の3業種に注意することです。2日は原油高を背景に、ENEOSホールディングスの石油・石炭製品が1.28%高、INPEXの鉱業が2.03%高でした。しかしG7が1億バレルの備蓄放出を決め、WTI先物は日中88.06ドルまで下げています。原油安が続けば、上げの前提が崩れます。三井不動産と三菱地所の不動産業は、2日に2.52%安と下落率の2位でした。20年債利回りが4%に乗ると、借り入れコストの上昇で割高感が強まります。半導体関連のなかでも、2日に日経平均を242円と316円押し下げた東京エレクトロンとソフトバンクグループは、資金の入れ替わりが落ち着くかどうかを見ます。
3つ目は、為替、長期金利、原油に気を付けることです。ドル円は160円が介入警戒の節目で、要人発言で円安がけん制されています。160円に近づく日は円高への急な振れで、自動車などの輸出株が下がりやすくなります。長期金利は、6日の10年債入札と8日の30年債入札が山場です。日米の30年債入札が重なる8日に買い手が細ると金利が同時に上がり、銀行には追い風、不動産には逆風です。原油はWTI91ドル前後で、備蓄放出が続く間は石油株に逆風、イエメンの交戦が続く間は下げも限られます。金は反落し、5%台の米金利が続く間は上値が重い展開です。
(本記事は投資判断の参考となる情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資に関する最終的な判断はご自身の責任でお願いいたします。)
- 1
2つ目は、石油石炭、鉱業、不動産の3業種に注意することです。
- 2
3つ目は、為替、長期金利、原油に気を付けることです。
- 3
(本記事は投資判断の参考となる情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。
本記事は投資判断の参考となる情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資に関する最終的な判断はご自身の責任でお願いいたします。
TBL AI INVESTMENT COMMUNITY
分析を、毎日の判断につなげる。
日経225、米国個別株オプション、先物デイトレとAI分析ツールを体系的に学べます。
上げ・下げ・停滞。
どんな相場でも利益を狙う。
- 日経225+米国個別株オプションまで完全網羅した日本一の講座
- ボラティリティ予測AIで複雑な戦略立案を大幅に効率化
- 先物デイトレ(週1・ジョン直接指導)とAI分析ツールも込み
主宰・ジョン シュウギョウ | TBL AI投資コミュニティ